Choisir son professionnel
Assurance dommages-ouvrage : obligatoire pour une extension ?
Avant de lancer une extension, beaucoup de propriétaires découvrent l'existence de l'assurance dommages-ouvrage sans savoir si elle les concerne vraiment. La réponse dépend de la nature des travaux, et l'ignorer peut coûter cher en cas de sinistre.
Ce qu'il faut retenir
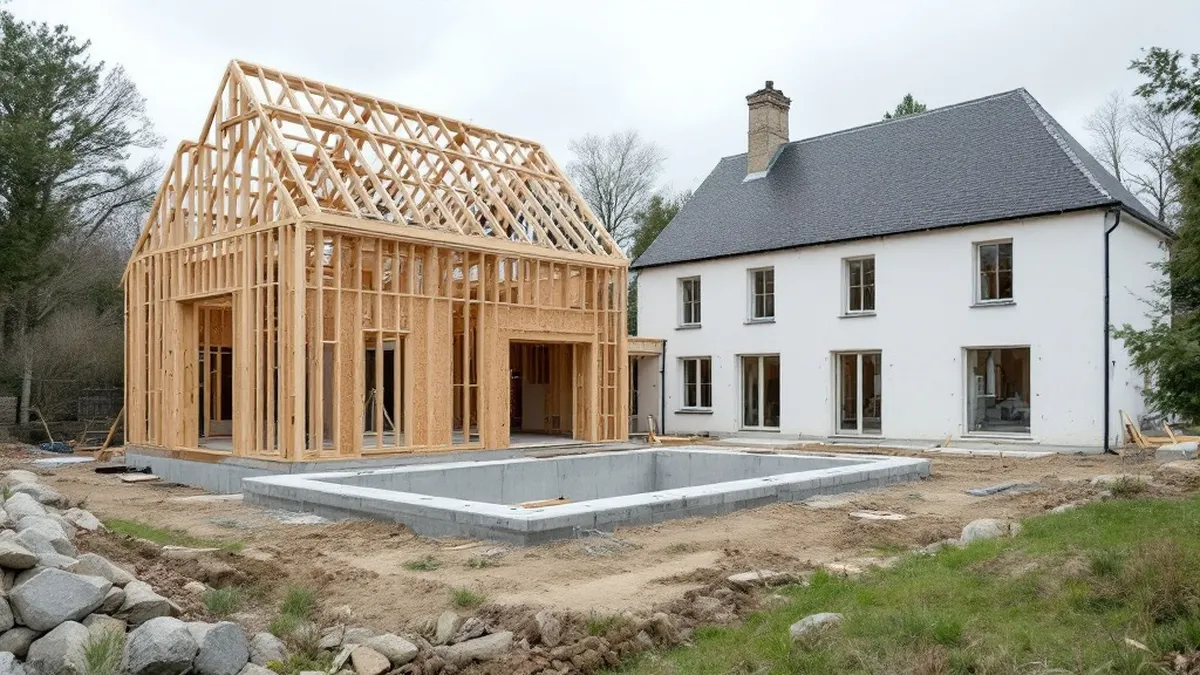
- L'assurance dommages-ouvrage est en principe obligatoire pour tout maître d'ouvrage qui fait réaliser une extension touchant au gros œuvre (fondations, murs porteurs, charpente).
- Elle ne remplace pas la garantie décennale du constructeur : elle sert à préfinancer rapidement les réparations, sans attendre une décision de justice.
- Son coût se situe le plus souvent entre 1 % et 5 % du montant des travaux, selon la nature du chantier et l'assureur sollicité.
- Sans elle, un sinistre structurel après travaux peut rester entièrement à votre charge et compliquer la revente du bien dans les dix années qui suivent.
Vous avez obtenu votre permis ou votre déclaration préalable, choisi votre professionnel, et le chantier d'extension va bientôt démarrer. Reste une question que beaucoup de propriétaires landais découvrent trop tard : faut-il souscrire une assurance dommages-ouvrage avant le premier coup de pelle ? La réponse n'est pas toujours la même selon que vous agrandissez la maison, surélevez un étage ou transformez simplement un garage. Voici ce que dit la loi, ce que couvre réellement cette assurance, et ce qu'il en coûte de s'en passer.
Qu'est-ce que l'assurance dommages-ouvrage ?
La dommages-ouvrage est une assurance souscrite par le maître d'ouvrage, c'est-à-dire la personne qui fait réaliser les travaux, avant leur démarrage. Elle permet, en cas de sinistre relevant de la garantie décennale, d'être indemnisé rapidement pour financer les réparations, sans attendre qu'un tribunal détermine qui est responsable. L'assureur dommages-ouvrage avance les fonds, puis se retourne ensuite contre l'assureur décennal du professionnel fautif. C'est un mécanisme de préfinancement, pas une garantie supplémentaire sur le fond.
Est-elle obligatoire pour une extension de maison ?
Le principe posé par la loi dite Spinetta, codifiée à l'article L242-1 du Code des assurances, impose cette assurance à tout maître d'ouvrage qui fait construire, y compris pour une extension, dès lors que les travaux relèvent de la construction et engagent la responsabilité décennale des intervenants. Dans la pratique :
- Une extension classique en dur, une surélévation ou un agrandissement avec création de fondations sont concernés sans ambiguïté.
- Un aménagement de combles ou de garage qui ne touche pas à la structure porteuse peut échapper à l'obligation, mais la frontière se discute au cas par cas selon la nature exacte des travaux.
- Il n'existe pas de sanction pénale directe pour le particulier qui ne souscrit pas, contrairement au constructeur qui, lui, risque des poursuites s'il n'a pas de décennale.
En cas de doute sur votre projet précis, l'Administration française détaille les cas d'application, et votre mairie peut préciser les règles locales liées à votre permis de construire ou déclaration préalable.
Quel est le rôle de la garantie décennale du professionnel ?
La garantie décennale, prévue par les articles 1792 et suivants du Code civil, oblige chaque professionnel du bâtiment à assurer sa responsabilité pendant dix ans pour les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination : fissures structurelles, infiltrations majeures, affaissement de dallage. Cette obligation pèse sur l'artisan, le maître d'œuvre ou le contractant général, pas sur vous. C'est elle que la dommages-ouvrage vient préfinancer en cas de sinistre.
Combien coûte une assurance dommages-ouvrage ?
Le coût varie selon le montant des travaux, la nature du projet (extension en dur, surélévation, ossature bois) et l'assureur. Il se situe le plus souvent entre 1 % et 5 % du montant total des travaux, selon les estimations généralement citées par les professionnels de l'assurance construction. Pour une extension chiffrée comme décrit dans notre article sur le prix d'une extension au m², cela représente une ligne budgétaire à anticiper dès le montage financier, et non à découvrir en fin de chantier.
Que risque-t-on sans dommages-ouvrage ?
Faire l'impasse sur cette assurance ne supprime pas la responsabilité décennale du professionnel, mais elle transfère sur vous tout le poids de la procédure en cas de sinistre : il faut alors prouver la faute, parfois faire expertiser, parfois engager une action en justice contre un artisan qui peut avoir disparu ou être insolvable. Le délai d'indemnisation s'allonge, et les frais d'avance peuvent atteindre plusieurs dizaines de milliers d'euros selon la gravité du désordre. Autre conséquence concrète dans les Landes, où les sols sableux imposent une vigilance particulière sur les fondations : un défaut de portance mal traité peut se révéler des années après la réception, bien après la fin de chantier. Enfin, en cas de revente dans les dix ans suivant les travaux, l'absence de dommages-ouvrage doit être signalée, ce qui peut freiner un acheteur ou peser sur le prix de vente.
Comment sécuriser son chantier d'extension
Avant de signer un devis, demandez systématiquement l'attestation d'assurance décennale du professionnel, en cours de validité et couvrant bien le type de travaux prévu. Certains maîtres d'œuvre et contractants généraux, comme GP Habitat, notre partenaire basé à Mont-de-Marsan, intègrent ce suivi administratif dans l'accompagnement du projet, du permis de construire jusqu'à la réception de chantier. Cela ne dispense pas de vérifier soi-même les documents, mais cela limite le risque d'oubli sur un point qui engage dix années de responsabilité.
| Point de comparaison | Assurance dommages-ouvrage | Garantie décennale |
|---|---|---|
| Qui souscrit | Le maître d'ouvrage (le propriétaire) | Le professionnel (artisan, maître d'œuvre, contractant général) |
| Quand souscrire | Avant l'ouverture du chantier | En amont, valable pour toute la durée de l'activité du professionnel |
| Rôle | Préfinance les réparations sans attendre un jugement | Couvre la responsabilité du professionnel pendant dix ans |
| Coût indicatif | Environ 1 % à 5 % du montant des travaux | Intégré au tarif du professionnel, à vérifier sur son attestation |
En résumé
Pour une extension qui touche à la structure de la maison, considérez la dommages-ouvrage comme une dépense normale du budget travaux, au même titre que les fondations ou la charpente : elle coûte quelques points de pourcentage du chantier mais évite une catastrophe financière si un désordre structurel apparaît dans les dix ans. Pour un aménagement plus léger, demandez à votre professionnel et, en cas de doute, à votre mairie si votre projet précis entre dans le champ de l'obligation plutôt que de trancher seul.
Pour avancer concrètement, vous pouvez demander des devis gratuits à des professionnels qui sauront vous indiquer si votre projet nécessite une dommages-ouvrage, ou consulter le classement des pros de l'extension par ville pour comparer ceux qui interviennent près de chez vous. Notre page d'accueil présente la méthode de classement utilisée sur l'ensemble des Landes.
Votre projet d'extension est-il bien assuré ?
Quatre questions pour savoir où vous en êtes sur la couverture assurance de votre chantier.